


Sur la base des développements récents dans le secteur de la fabrication industrielle, le marché de l’automatisation et du contrôle industriels reste dans une phase de croissance rapide. Poussée par la hausse des coûts de main-d'œuvre, la pression visant à réduire les dépenses et à accroître l'efficacité, ainsi que le besoin intense des fabricants de respecter les délais, la demande de technologies de contrôle d'automatisation dans les usines a atteint des niveaux sans précédent. Selon les statistiques et les projections de Grand View Research, le marché de l'automatisation et du contrôle industriels était évalué à environ 194,99 milliards de dollars l'année dernière, et ce chiffre devrait atteindre 379,93 milliards de dollars d'ici 2030.
Le marché chinois du contrôle industriel apparaît comme un acteur majeur
Le marché chinois du contrôle industriel a également connu des changements importants. Selon les données nationales, le secteur industriel chinois a maintenu une croissance régulière en 2023, avec l'accélération de nouveaux moteurs de croissance. Parmi les-entreprises industrielles à grande échelle, la valeur ajoutée de la fabrication d'équipements a augmenté de 6,8 % d'une année-sur-an, représentant 33,6 % de la valeur ajoutée totale des-entreprises industrielles à grande échelle. La valeur ajoutée de l'industrie manufacturière de haute technologie-a augmenté de 2,7 %, ce qui représente 15,7 % de la valeur ajoutée totale des-entreprises industrielles à grande échelle.
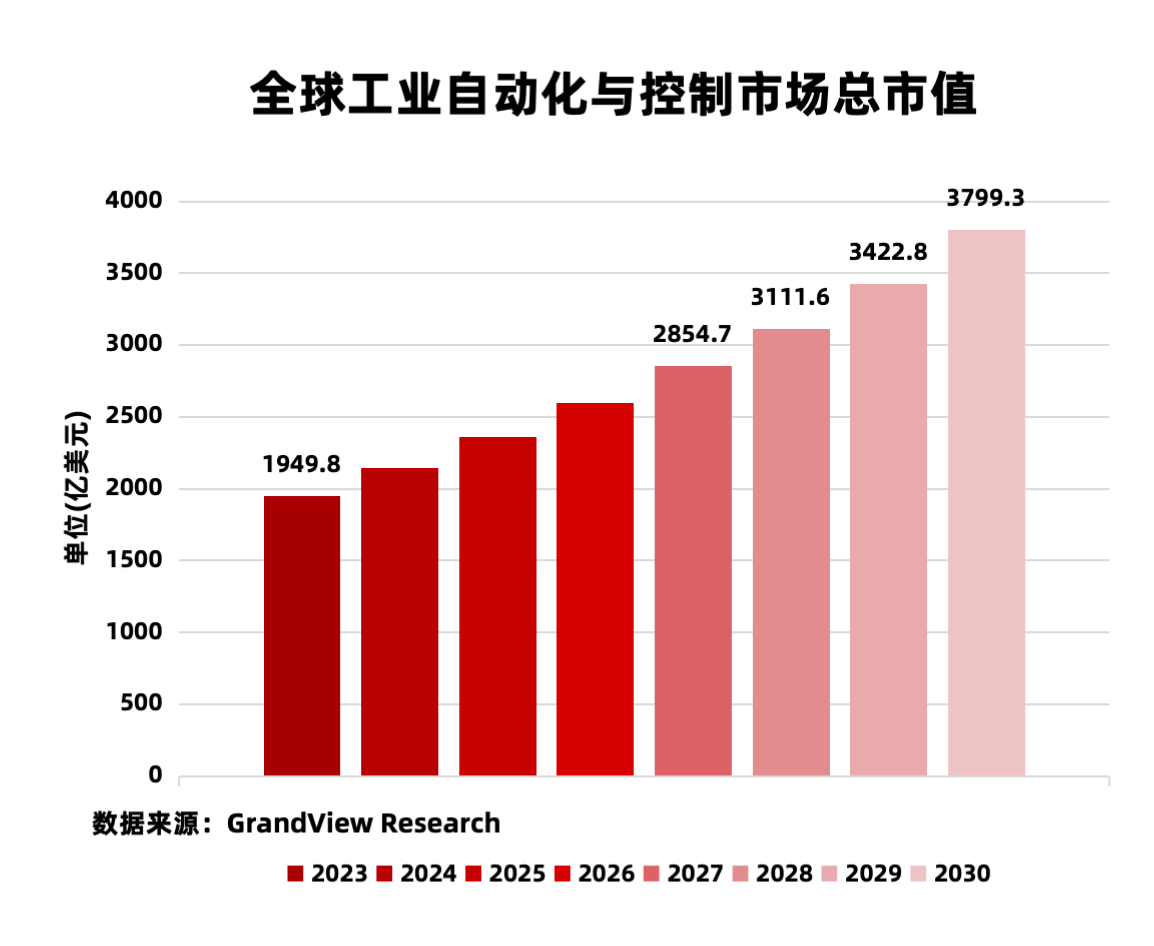
Pourquoi existe-t-il un certain écart entre les marchés mondiaux et nationaux ? Cela est largement dû au soutien politique national en faveur de la transformation et de la modernisation du secteur manufacturier. Depuis la publication du 14e plan quinquennal-, le pays a mis un accent sans précédent sur la transformation et la modernisation du secteur manufacturier industriel. Dans le but d'améliorer la compétitivité de base de l'industrie manufacturière, l'accent est mis sur le développement d'équipements de contrôle industriel tels que les systèmes de contrôle distribués et les contrôleurs logiques programmables, tout en réalisant également des percées dans des composants tels que les contrôleurs avancés et les systèmes d'asservissement de haute -précision. Le développement rapide d'industries en plein essor comme les véhicules à énergies nouvelles a entraîné la transformation numérique des usines, les provinces et les villes déployant des politiques de subvention pour les usines de démonstration de référence en matière d'intelligence numérique.
Contrôle industriel de la chaîne d'approvisionnement en amont, en aval et en aval
Examinons ensuite la chaîne d'approvisionnement en amont, au milieu et en aval du contrôle industriel. L'amont se compose principalement de puces de contrôle/communication, d'IP de conception, de capteurs, de composants et de PCB. Le secteur intermédiaire, basé sur différents processus de contrôle industriel, est divisé en couche d'exécution, couche d'entraînement, couche de contrôle et surveillance opérationnelle. La couche d'exécution comprend les vannes de régulation et les entraînements moteurs ; la couche d'entraînement englobe les entraînements à fréquence variable et les systèmes d'asservissement ; la couche de contrôle couvre les IHM, les DCS et les automates ; et la surveillance opérationnelle intègre des instruments et des systèmes de vision industrielle. Le segment en aval du contrôle industriel englobe de nombreuses industries spécialisées, dont plusieurs ont gagné du terrain ces dernières années : la fabrication 3C, les véhicules à énergie nouvelle, le stockage d'énergie, les serveurs, la pétrochimie et le transport ferroviaire.
Du point de vue des semi-conducteurs, le secteur du contrôle industriel en amont peut être classé en quatre segments principaux : les capteurs industriels, les puces de contrôle industriel, la conception IP et les FPGA industriels. Les capteurs industriels, en tant que composants essentiels de la couche de perception (ou couche de rétroaction) au milieu du contrôle industriel, jouent un rôle essentiel dans l'optimisation des processus industriels et dans la surveillance et la protection des actifs. Les fabricants étrangers comprennent ON Semiconductor, Precision Electronics, SICK, Keyence, Beckhoff, Honeywell, Omron, Datalogic et Leica Geosystems. Les acteurs nationaux comprennent SmartSens, NXMicro, Cognex, Beiyang Group, XCMG, Minghao Sensing, XiaoAowei, Meixin Semiconductor et Feien Microelectronics.
Dans le secteur des puces et modules de contrôle industriel, la plupart des fabricants se concentrent sur le développement de microcontrôleurs-à usage général. Les principaux acteurs comprennent des entreprises internationales telles que TI, ADI, ST, Microchip, Infineon, NXP, ON Semiconductor et Renesas, ainsi que des fabricants nationaux tels que JiHai Semiconductor, Huada, Zhongying Electronics, Xinwang Microelectronics, Fengteng Technology, Artel, Jucheng Semiconductor, Nuvoton, Vanguard, Times, Hangshun, Saiyuan, technologie Guoguo, technologie Dongtu, Zhongke Jingshang, technologie Xinhai et Zhaoxin.
Parallèlement, à mesure que les demandes différenciées augmentent, l'IP de conception est devenue un composant indispensable pour les fabricants de puces en amont, englobant à la fois l'IP de base et l'IP d'interface. Les acteurs internationaux comprennent Arm, Synopsys, Cadence, Imagination, Renesas et Sifive, tandis que les entreprises nationales incluent PingTouGe, Andes Technology, VeriSilicon et CanSemi.
Enfin, les FPGA industriels connaissent une demande importante dans des secteurs en développement rapide comme la robotique industrielle et les équipements de haute-précision, où l'asservissement multi-haute-performances est de plus en plus critique. Par conséquent, les FPGA restent largement déployés dans les servomoteurs, les systèmes CNC et l'automatisation industrielle. Ils trouvent également des applications dans les communications industrielles, par exemple en tant que maîtres ou esclaves EtherCAT. Les fabricants internationaux incluent AMD (Xilinx), Intel (Altera), Lattice et Microchip. Les fabricants nationaux incluent Gowin Semiconductor, Anlu Technology et Unisoc.
Ensuite, nous utiliserons quelques produits en amont comme exemples pour illustrer les tendances émergentes sur le marché du contrôle industriel. Le premier est le contrôle du moteur du robot. Les applications industrielles nécessitant l'intégration du traitement et de la -communication en temps réel-telles que le contrôle des moteurs de robots-exigent des performances de traitement en temps réel-plus élevées tout en prenant en charge un large éventail de protocoles de communication industriels. Cependant, il est également crucial de sélectionner un MCU offrant une marge de performances suffisante pour une expansion future et des fonctionnalités supplémentaires.
Au sein de telles architectures intégrées, le contrôle moteur nécessite souvent un seul MCU pour gérer plusieurs axes. Par conséquent, le MCU doit intégrer des cœurs de traitement en temps réel-performances-hautes, tels que R5F ou DSP, ainsi que des interfaces de communication-en temps réel comme EtherCAT. Prenons l'exemple du MCU industriel multicœur AM2343x de TI présenté dans le diagramme. Il peut intégrer jusqu'à quatre cœurs Cortex-R5F, offrant des performances suffisantes pour le contrôle de moteur multi-axes en robotique tout en prenant également en charge l'expansion avec des protocoles de communication industriels tels qu'EtherCAT.
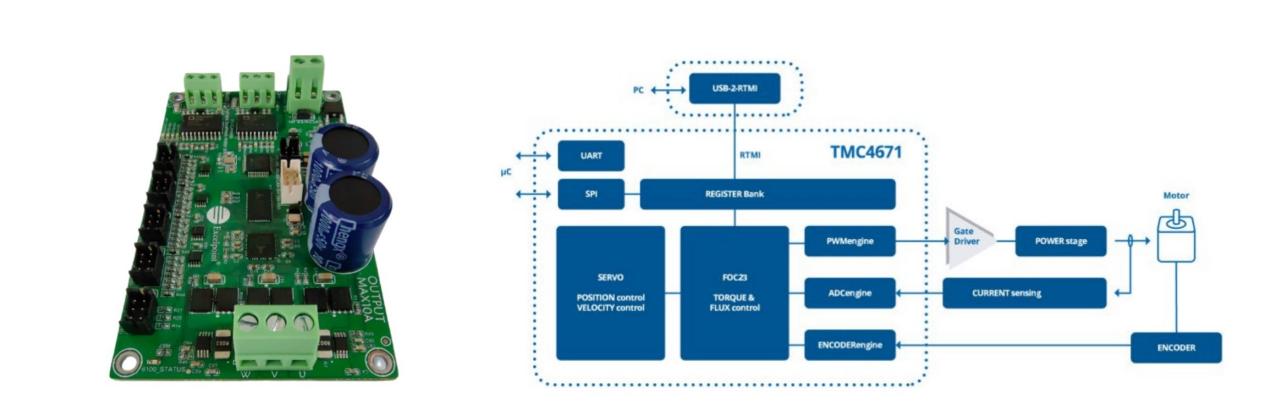
Vient ensuite la puce de servocommande entièrement intégrée. Les servocontrôleurs sont des dispositifs utilisés pour réguler les servomoteurs et constituent un composant essentiel des systèmes de contrôle de mouvement modernes. Ils sont largement déployés dans les équipements automatisés tels que les robots industriels et les centres d'usinage CNC. Les puces de servocommande permettent de contrôler l'orientation du champ magnétique pour les moteurs tout en recherchant une efficacité d'entraînement et des performances dynamiques plus élevées. Le diagramme illustre la solution de contrôle de servomoteur entièrement intégrée de Shijian basée sur le TMC4671, fournissant un contrôle orienté champ-pour les moteurs à courant continu sans balais, les moteurs synchrones à aimants permanents, les moteurs pas à pas biphasés, les moteurs à courant continu à balais et les moteurs à bobine mobile. Il est qualifié de « entièrement intégré » car toutes les fonctions de contrôle sont consolidées au sein du matériel, aux côtés des CAN intégrés, des interfaces de capteurs de position et des interpolateurs de position. Par conséquent, cette solution de contrôleur convient à diverses applications d'asservissement.
Examinons ensuite l'IHM de la couche de contrôle. En prenant comme exemple les IHM industrielles haut de gamme, elles nécessitent la prise en charge de capacités multi-écrans, de résolutions et de fréquences d'images plus élevées, ainsi que des performances graphiques améliorées pour permettre des conceptions d'interaction visuelle plus complexes. Prenons l'exemple du MCU série HPM6800 de Xianji Semiconductor. En plus d'intégrer un cœur RISC-V hautes-performances, cette puce intègre également l'IP GPU 2,5D de VeriSilicon, offrant des performances graphiques suffisantes pour les applications IHM. Au-delà de cela, les IHM non-à commande vocale-à commande vocale donnent souvent la priorité aux conceptions compactes tout en nécessitant la prise en charge d'entrées de commandes préprogrammées et multilingues. Le MCU HMI ASSP vocal de Renesas, le R9A06G150, illustre cette approche.
Améliorer la surveillance conditionnelle et les diagnostics tout en réalisant une optimisation globale du système représente un défi majeur dans l'utilisation actuelle des installations mécaniques et des systèmes techniques. Ce sujet est de plus en plus critique non seulement dans les environnements industriels mais partout où des systèmes mécaniques sont utilisés. Traditionnellement, les machines étaient entretenues selon des calendriers, une maintenance retardée risquant d'entraîner un arrêt de la production. Aujourd’hui, les gens prédisent la durée de vie restante des machines en analysant les données opérationnelles. Des paramètres clés tels que la température, le bruit et les vibrations peuvent être exploités à partir des données enregistrées pour déterminer les conditions de fonctionnement optimales et même les intervalles de maintenance requis. Cette approche évite une usure inutile tout en permettant une détection précoce des problèmes potentiels et de leurs causes profondes.
De même, les capteurs d'images pour l'inspection par vision industrielle connaissent une demande croissante dans le secteur des équipements industriels pour améliorer l'efficacité de la production et garantir les taux de rendement des produits. Dans ce contexte, les capteurs d'images utilisés pour l'inspection par vision industrielle doivent non seulement percevoir la lumière visible, mais également renforcer leur capacité à détecter la lumière dans des longueurs d'onde invisibles, telles que le spectre infrarouge à ondes courtes (SWIR). Prenons l'exemple des capteurs d'image IMX992/993 de Sony. Ils intègrent la technologie exclusive SenSWIR de Sony, combinant des pixels de 3,45-microns. L'IMX992 atteint 5,32 mégapixels, permettant une imagerie haute résolution et améliorant la précision dans diverses applications d'inspection et de mesure industrielles.
Des puces spécialisées sont souvent nécessaires pour des protocoles de communication industriels spécifiques, tels qu'EtherCAT. En tant que l'un des premiers fabricants chinois à lancer des puces de contrôleur esclave EtherCAT, Yasin Electronics a présenté l'AX58100 en 2019. Par la suite, il a lancé des contrôleurs esclaves EtherCAT double cœur avec 2/3 ports, offrant une efficacité supérieure tout en permettant l'interconnexion avec tous les systèmes prenant en charge les protocoles de communication EtherCAT standard. Les applications incluent le contrôle des E/S de signaux numériques, l'acquisition de données de capteurs, le contrôle des axes robotiques et les fonctions de passerelle principale EtherCAT-to-IO-Link. L'image de droite montre la carte mère industrielle TL3568 développée par Chuanglong Technology utilisant des composants entièrement nationaux. Conçu autour du processeur RK3568 de Rockchip, il peut également être utilisé pour créer des maîtres EtherCAT. Les maîtres EtherCAT ne nécessitent pas de puces dédiées ; ils peuvent être implémentés uniquement dans le logiciel. Par exemple, l'intégration du protocole maître EtherCAT dans RT-Thread permet-le contrôle en temps réel des servomoteurs et des E/S distantes.
Enfin, les FPGA industriels offrent une mise en œuvre de logique matérielle avec des avantages tels que le traitement parallèle à grande vitesse, de nombreuses unités d'E/S et un multiplexage fonctionnel. Cependant, ils sont confrontés à des limites en matière de contrôle flexible et de protocoles de communication complexes. Cela nous amène aux SoC FPGA, qui intègrent des processeurs à noyau dur-dans l'architecture FPGA. Cela réduit la consommation d'énergie et les coûts du système tout en minimisant l'encombrement de la carte mère. Ils conservent la flexibilité programmable des FPGA tout en conservant la compatibilité avec l'écosystème des processeurs durs. Prenons comme exemple la série FPSoC SALDRAGON d'Anlu Technology lancée l'année dernière : elle offre l'intégration facultative d'un processeur Arm Cortex-A35 double-cœur ou d'un processeur RISC-V simple-cœur 64-bits, permettant une utilisation complète des deux écosystèmes.
Communication industrielle : la domination d'Ethernet continue de se renforcer
Après des décennies d'évolution et d'itérations, les méthodes de communication industrielles se répartissent principalement en trois catégories basées sur la mise en œuvre physique : Ethernet industriel, bus de terrain et réseaux sans fil industriels. Au sein de l'Ethernet industriel, les technologies émergentes comme EtherCAT, PROFINET et EtherCAT dominent désormais. Les systèmes de bus de terrain englobent PROFIBUS DP, Modbus-RTU et CC-Link. Les réseaux sans fil industriels, qui n'ont émergé que récemment dans les réseaux industriels, incluent des solutions de connectivité-bien connues telles que le Wi-Fi, le Bluetooth et la 5G.
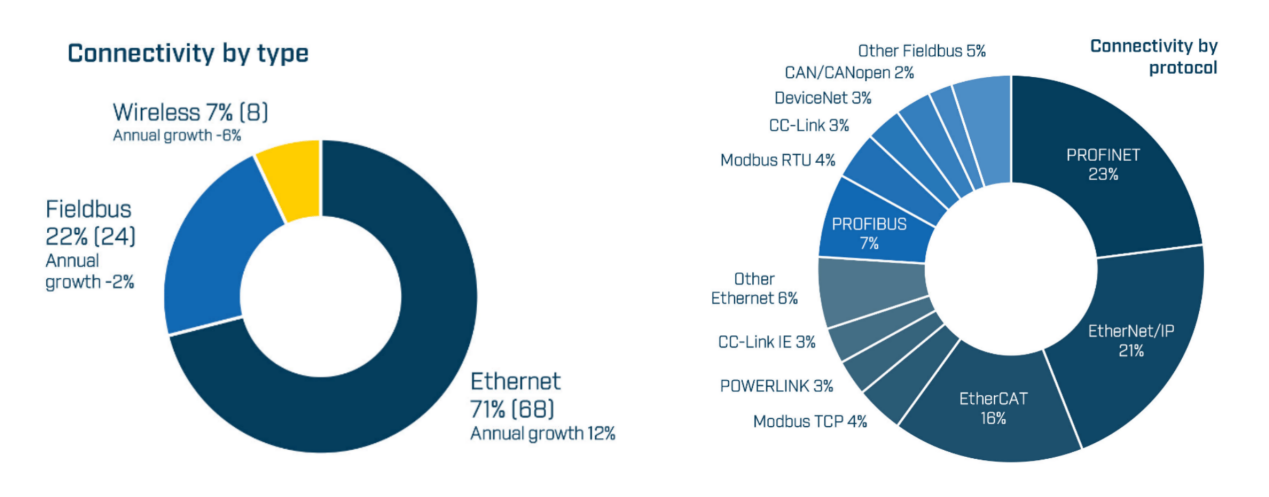
Selon les statistiques HMS, l'Ethernet industriel a continué de dominer les installations de nouveaux nœuds en 2023, avec une part de marché passant de 68 % l'année précédente à 71 %-, soit une augmentation significative de 12 %. Même si PROFINET, EtherNet/IP et EtherCAT restent les trois acteurs dominants du marché, la popularité de PROFINET et EtherCAT ne cesse de croître. Comparé à la connectivité sans fil, le bus de terrain représente toujours une part importante des nouveaux nœuds. Cependant, il a perdu suffisamment de dynamique de marché et repose uniquement sur les équipements, les machines et les usines qui continuent à utiliser ces dispositifs de bus de terrain -fonctionnant et éprouvés-.
La connectivité sans fil maintient la stabilité globale. Malgré les appels persistants en faveur d'usines entièrement sans fil, l'adoption reste limitée en raison de la nécessité d'un réacheminement étendu des câbles-et du défi de créer des environnements prenant en charge l'accès sans fil aux machines et aux équipements industriels mobiles.
L'érosion de la part de marché des bus industriels provient principalement des avantages substantiels offerts par l'Ethernet industriel par rapport aux bus industriels traditionnels. Le principal avantage est la vitesse : contrairement aux bus industriels basés sur la série-, l'Ethernet industriel atteint des vitesses nettement plus élevées, dépassant 100 Mbps. Même le bus industriel PROFIBUS le plus largement utilisé, en particulier la variante PROFIBUS DP haut débit pour l'automatisation industrielle, a une vitesse maximale configurable plafonnée à 12 Mbps. Deuxièmement, sa topologie plus flexible. Pour les déploiements de réseaux industriels complexes, les bus industriels utilisant de grandes configurations en guirlande-créent des réseaux très sensibles aux pannes. L'Ethernet industriel utilise cependant des topologies flexibles telles que les réseaux en étoile pour créer des réseaux industriels plus rapides et plus fiables.
Enfin, les alliances industrielles stimulent l’adoption. Prenons comme exemples Profinet (dominant dans l'Ethernet industriel) et Profibus (dominant dans les bus industriels) : bien que tous deux soient promus par PI, depuis 2016, Profinet a dépassé Profibus dans les installations de nouveaux nœuds de périphériques. Avec des solutions complètes de migration de sites industriels et de sites nouveaux désormais disponibles, cet écart continue de se creuser.
À mesure que de plus en plus d'appareils, de capteurs et de systèmes se connectent aux réseaux industriels, les technologies sans fil sous-jacentes telles que Wi-Fi, LoRaWAN et DECT-2020 NR permettent de collecter et de partager sans fil des données industrielles critiques. Cependant, à mesure que le déploiement de la 5G et l'évolution technologique mûrissent, le marché de la fabrication industrielle tourne de plus en plus son attention vers les technologies de réseaux cellulaires, auparavant rarement utilisées dans les réseaux industriels en raison de préoccupations liées à la vitesse et à la latence. Malgré cela, les réseaux sans fil industriels restent difficiles à adopter comme solution principale dans certains environnements RF difficiles. De plus, à moins d’être pris en charge par les opérateurs de télécommunications, les réseaux cellulaires sans fil comme la 5G ont du mal à garantir la qualité de réseau requise en usine.
En termes de part de marché, l’adoption de la 5G dans les réseaux sans fil industriels reste limitée. En effet, les réseaux sans fil industriels 5G sont déployés différemment des autres méthodes de mise en réseau, principalement par la construction directe d’usines 5G entièrement connectées. Grâce à l'initiative Internet industriel 5G+, le nombre de projets à l'échelle nationale a dépassé les 8 000. Le ministère de l'Industrie et des Technologies de l'information (MIIT) a sélectionné et publié le « 2023 5annuaire des usines G » présentant des projets de référence, avec un investissement total dans la construction atteignant 9,73 milliards de yuans. Les trois grands opérateurs télécoms ont également participé activement à la construction directe de réseaux industriels pour les usines 5G.
Pensées finales
Les tendances du marché indiquent que le secteur de l'automatisation et du contrôle industriels reste dans une phase de développement rapide, en particulier en Chine, où les politiques nationales soutenant la transformation et la modernisation du secteur manufacturier ont donné une impulsion significative. Deuxièmement, soutenu par les progrès réalisés dans l'industrie des semi-conducteurs en amont, le secteur chinois de l'automatisation industrielle passe de l'expansion à grande échelle à l'amélioration de la qualité. La substitution nationale des équipements de contrôle industriel haut de gamme n'est plus un simple slogan. Dans le domaine des communications industrielles, alors que les systèmes de bus industriels sont confrontés à des défis de croissance, l'Ethernet industriel accélère son rythme de remplacement. Les réseaux sans fil industriels affichent un léger ralentissement global de leur croissance, mais les déploiements d’usines 5G s’accélèrent, en particulier sur le marché intérieur.